
Las lluvias intensas, las inundaciones repentinas y los deslaves están ganando importancia en la seguridad vial durante 2026. El tema es especialmente relevante en California después de que las autoridades estatales advirtieran en septiembre sobre la posibilidad de un episodio de El Niño excepcionalmente fuerte, con riesgo de lluvias intensas, inundaciones, flujos de escombros y daños relacionados con tormentas. Para conductores, pasajeros, peatones y propietarios de vehículos, esto significa que un accidente durante mal tiempo puede plantear preguntas que van mucho más allá de quién golpeó a quién.
Una carretera inundada puede ocultar un bache profundo, un tramo de pavimento dañado, escombros o una corriente capaz de mover un vehículo. La lluvia también reduce la visibilidad, disminuye la adherencia de los neumáticos y aumenta la distancia necesaria para frenar. Si además existe exceso de velocidad, distracción, mantenimiento deficiente del vehículo o señalización insuficiente, el riesgo crece rápidamente.
En Accidentes Wiki ya explicamos los pasos generales después de un accidente de auto. Sin embargo, los choques vinculados con tormentas requieren un análisis adicional: las condiciones meteorológicas pueden ser una causa importante, pero no necesariamente eliminan la responsabilidad humana. Un conductor sigue teniendo el deber de adaptar su velocidad y su conducta a las condiciones reales de la vía.
Por Qué los Accidentes Relacionados con El Niño Son una Tendencia en 2026
El 22 de septiembre de 2026, el Departamento de Seguros de California pidió a los consumidores revisar sus coberturas ante tormentas de El Niño calificadas como potencialmente históricas. La advertencia destacó riesgos de inundación, lodo, flujo de escombros y caída de árboles. Además, el estado recordó que la cobertura integral o comprehensive del seguro de automóvil puede cubrir daños por inundación y ciertos eventos relacionados con tormentas cuando esa cobertura fue adquirida.
El National Weather Service mantiene la campaña “Turn Around, Don’t Drown” porque una carretera cubierta por agua puede ser mucho más peligrosa de lo que parece. El agua puede ocultar daños en el pavimento y reducir o eliminar el contacto de los neumáticos con la carretera. Por esa razón, conducir alrededor de una barrera o entrar a una vía inundada no debe tratarse como una maniobra normal.
Cómo la lluvia, el agua y la baja visibilidad cambian el riesgo de choque
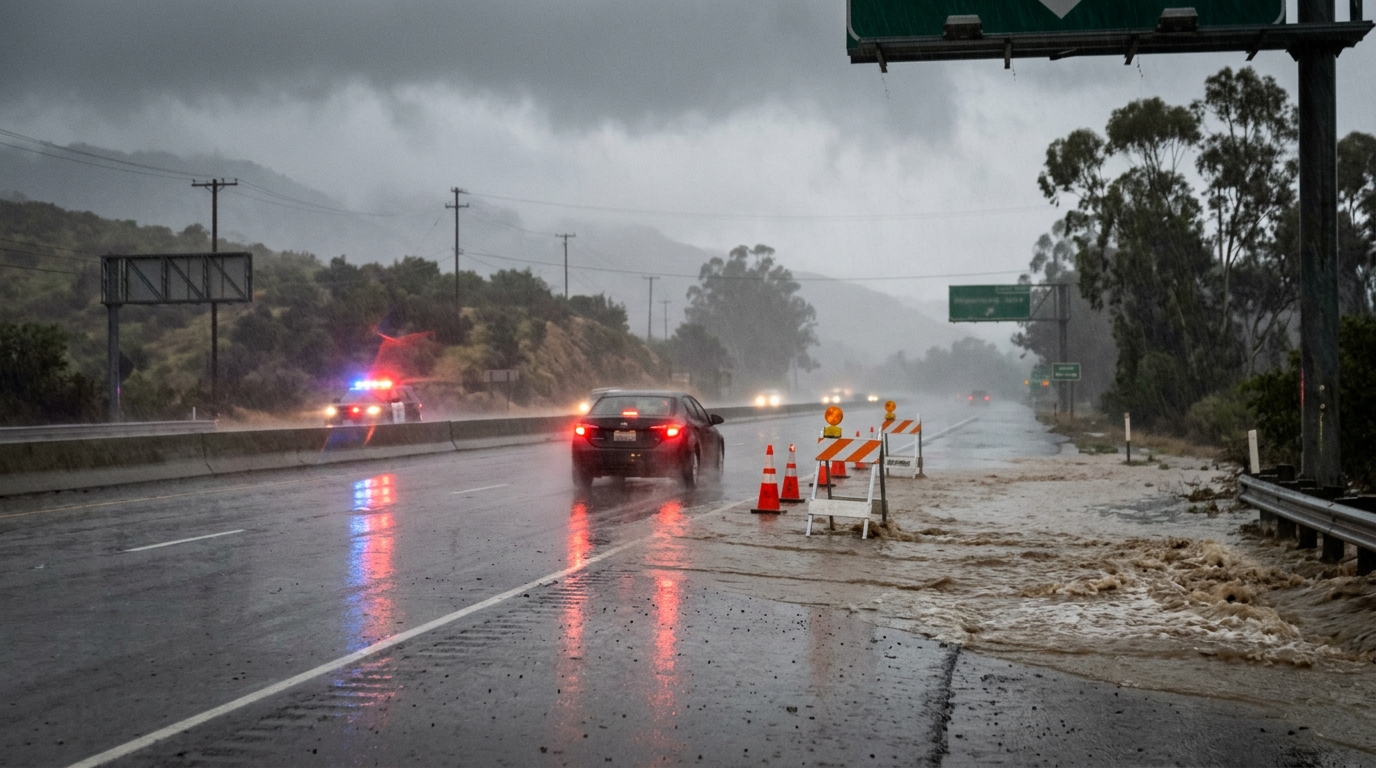
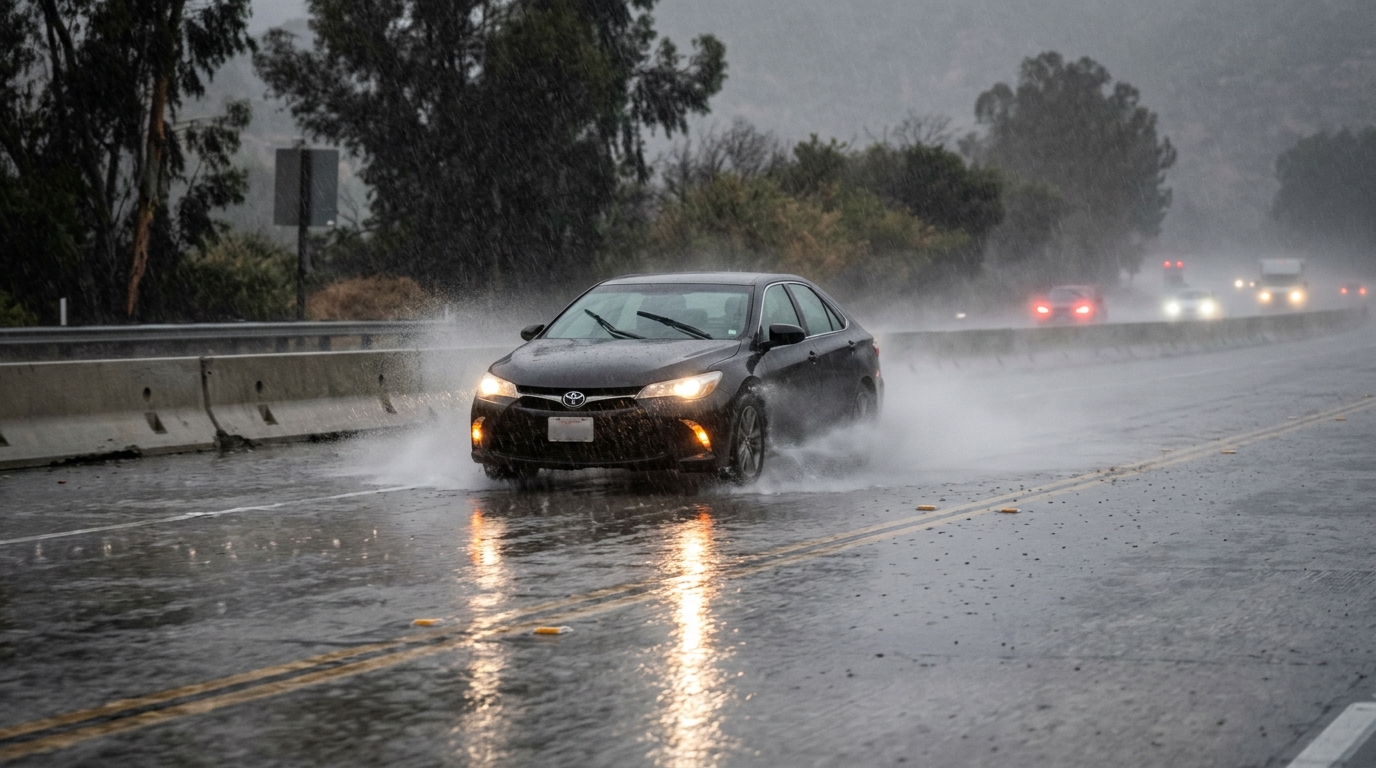
En condiciones secas, un conductor puede tener suficiente distancia para percibir un peligro, frenar y maniobrar. Con lluvia fuerte, ese margen disminuye. El parabrisas puede saturarse, los reflejos de luces dificultan la visión y el agua acumulada puede provocar hidroplaneo. Si los neumáticos tienen poco dibujo o la velocidad es demasiado alta, el vehículo puede perder dirección incluso antes de que el conductor entienda lo que está ocurriendo.
La lluvia también multiplica el efecto de la distracción al volante. Mirar una pantalla durante unos segundos puede ser peligroso en cualquier momento, pero resulta aún más grave cuando la carretera está mojada y el vehículo necesita más espacio para detenerse. Navegación, mensajes, controles del tablero y asistentes de conducción no sustituyen la atención del conductor.
Por qué las barreras y cierres deben tomarse en serio
Una barrera de carretera puede indicar que existe agua profunda, un socavón, lodo, desprendimientos, un puente afectado o una superficie que ya no es estable. El hecho de que otro vehículo haya cruzado no significa que sea seguro seguirlo. La profundidad puede cambiar en minutos y un tramo del camino puede haber desaparecido debajo del agua. Si una autoridad cierra la ruta, la opción responsable es buscar una alternativa y consultar información actualizada antes de continuar.
En California, Caltrans mantiene información sobre condiciones de carreteras y cierres mediante sus herramientas de tráfico. Revisar esas fuentes antes de salir puede ayudar a evitar zonas peligrosas. Después de un accidente, los avisos de cierre, alertas meteorológicas y reportes oficiales también pueden servir para reconstruir qué condiciones existían en el momento del choque.
Quién puede ser responsable cuando el clima contribuye al accidente
Decir que “llovía mucho” no resuelve automáticamente la pregunta de responsabilidad. Puede existir negligencia si un conductor circulaba demasiado rápido para las condiciones, seguía demasiado cerca, utilizaba neumáticos en mal estado, ignoraba una barrera o manejaba distraído. Si dos o más conductores contribuyeron al choque, la responsabilidad puede repartirse según las reglas aplicables al lugar del accidente.
En otros casos, también puede investigarse si una empresa, contratista o entidad responsable de la vía creó o dejó una condición peligrosa. Una zona de construcción mal señalizada durante una tormenta puede ser especialmente riesgosa. Nuestro artículo sobre detección de intrusión en zonas de obra explica por qué los cambios temporales de carril, barreras y áreas de trabajo requieren medidas adicionales de seguridad.
Qué pruebas pueden ser decisivas después de un accidente durante una tormenta
Los accidentes relacionados con mal tiempo cambian rápidamente. Minutos después, el agua puede subir o bajar, la lluvia puede detenerse, las autoridades pueden mover barreras y los equipos de mantenimiento pueden limpiar escombros. Por eso, la documentación temprana puede ser especialmente útil, siempre que sea seguro realizarla.
Las fotografías y videos deben mostrar no solo los daños de los vehículos, sino también el agua acumulada, visibilidad, iluminación, marcas de carril, señales, barreras, árboles caídos y cualquier objeto que haya influido en la colisión. También conviene guardar capturas de alertas meteorológicas, rutas cerradas o indicaciones de navegación que existían antes del accidente.
Fotos, videos, cámaras y datos del vehículo
Las cámaras de tablero, cámaras de negocios, cámaras de tráfico y teléfonos de testigos pueden mostrar algo que después desaparece: la velocidad aproximada del flujo de agua, el momento en que un conductor pierde control o la presencia de una barrera. En vehículos modernos, ciertos datos electrónicos también pueden ayudar a reconstruir frenado, aceleración o uso de sistemas de asistencia, dependiendo del vehículo y de la disponibilidad legal de esa información.
Seguro, Daños al Vehículo y Pasos Prácticos Después del Siniestro
No todos los daños relacionados con una tormenta se procesan de la misma manera. Si dos vehículos chocan porque uno perdió el control, puede existir una reclamación de responsabilidad contra el conductor culpable. Si un automóvil estacionado se inunda o es golpeado por una rama sin participación de otro conductor, el análisis de cobertura puede depender de la póliza propia del propietario.
El Departamento de Seguros de California explica que la cobertura integral puede cubrir daños por inundación, viento, caída de objetos y otros eventos que no son una colisión tradicional. Esa cobertura es distinta de la responsabilidad civil obligatoria y normalmente es opcional. Por eso, el conductor debe revisar la página de declaraciones de su póliza y confirmar qué coberturas y deducibles estaban vigentes en la fecha del evento.
Cómo separar la causa del accidente de la cobertura de seguro
Es útil pensar en dos preguntas distintas. La primera es quién o qué causó el daño. La segunda es qué seguro puede responder. Un choque puede haber sido provocado por la negligencia de otro conductor aunque la lluvia haya contribuido. Al mismo tiempo, los daños adicionales causados por agua después del impacto pueden abrir preguntas diferentes de cobertura.
Comprehensive, colisión y responsabilidad no son lo mismo
La cobertura de responsabilidad busca pagar daños causados a terceros cuando el asegurado es legalmente responsable. La cobertura de colisión se relaciona con impactos del propio vehículo contra otro vehículo u objeto, según los términos de la póliza. Cobertura integral o comprehensive suele aplicarse a eventos como inundación, viento, incendio, robo o caída de objetos. Los detalles exactos dependen del contrato, límites, exclusiones y deducibles.
Por eso, después de una tormenta no basta con decir que el vehículo “tiene seguro”. Es necesario identificar qué cobertura existe. El Departamento de Seguros de California ofrece información oficial para consumidores que explica las diferencias entre responsabilidad, colisión y cobertura integral.
La prevención también debe formar parte del análisis. Antes de conducir, revisa alertas y cierres. Reduce la velocidad, aumenta la distancia, enciende las luces cuando corresponda y evita el control de crucero si las condiciones hacen más difícil mantener tracción. Si la vía está inundada, no intentes calcular a simple vista si el agua es “suficientemente baja”. Busca otra ruta.
Los usuarios vulnerables también enfrentan riesgos mayores bajo lluvia. Un peatón o ciclista puede ser menos visible, mientras un conductor necesita más distancia para detenerse. Por eso este tema se conecta con nuestra guía sobre accidentes de peatones y ciclistas en 2026.
En 2026, los accidentes vinculados con tormentas merecen más atención porque combinan seguridad vial, infraestructura, seguros y evidencia digital. El clima puede iniciar la cadena de riesgo, pero las decisiones humanas siguen importando. Adaptar la conducción, obedecer cierres y documentar correctamente un accidente puede reducir daños y facilitar una reclamación posterior.
Cuando existen lesiones graves, una disputa sobre responsabilidad o dudas sobre cobertura, conviene obtener asesoría específica para el lugar donde ocurrió el accidente. Este contenido es educativo y no sustituye consejo legal individualizado.